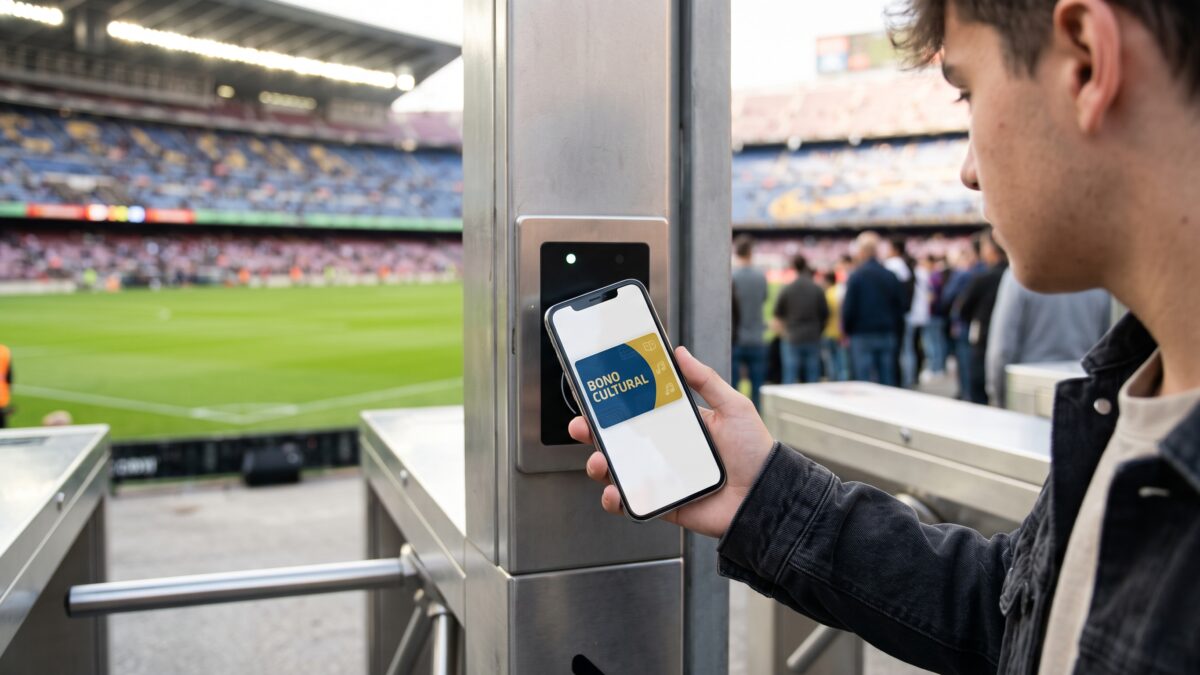
Una plataforma vende entradas para un partido y para un concierto en el mismo estadio. Al llegar al pago, ambos productos pueden parecer iguales: eliges asiento, fecha y método de pago. Sin embargo, la diferencia entre lo que ofrece la web y lo que figura en cada entrada puede cambiar por completo la decisión: el partido está excluido, mientras que el concierto puede admitirse si cumple los requisitos.
La modalidad 1 permite entradas para música en directo mediante entidades adheridas, con un máximo de 200 euros para el conjunto de esa categoría por persona beneficiaria (artículo 8.1 del Real Decreto 401/2026).
¿Por qué no puedes comprar entradas de fútbol con el Bono Cultural?
La clave está en qué actividad estás pagando, no en que la entrada sea cultural para ti o en que la venda una plataforma conocida. El artículo 8.3 del Real Decreto 401/2026 excluye los «espectáculos deportivos» en las dos modalidades. Consulta el artículo 8.3 en la publicación oficial del BOE No menciona literalmente el fútbol, pero una entrada para presenciar un partido encaja en esa exclusión.
Tampoco cambia el resultado si compras un abono de temporada: lo que pagas sigue siendo la asistencia a partidos de fútbol. La exclusión no depende del nombre comercial de la entrada ni del número de encuentros incluidos.
Además, una tienda o plataforma adherida tiene que comprobar que cada gasto concreto cumpla los requisitos. El artículo 7.8.d sobre las obligaciones de las entidades adheridas establece esa obligación; por tanto, encontrar el Bono entre los métodos de pago no equivale a tener autorizado todo el catálogo. Puedes consultar las categorías permitidas en qué se puede comprar con el Bono Cultural Joven y qué queda fuera.
Entradas, abonos, conciertos y museos: qué cambia en cada caso
No todo lo que ocurre en un estadio es un espectáculo deportivo. Y no todo lo que vende un club es necesariamente una entrada a un partido. Para orientarte, separa el producto concreto de la marca o del recinto.
| Lo que quieres pagar | ¿Con el Bono? | Condición o motivo |
|---|---|---|
| Entrada para un partido de fútbol | No | Es un espectáculo deportivo. |
| Abono para asistir a partidos | No | Sigue financiando espectáculos deportivos. |
| Parte del precio de una entrada de fútbol | No | El pago complementario solo se contempla para gastos subvencionables. |
| Concierto celebrado en un estadio | Sí, con condiciones | Música en directo de la modalidad 1 y compra mediante entidad adherida. |
| Entrada al museo de un club | Depende | Debe ser realmente una entrada de museo incluida en la modalidad 1 y venderla una entidad adherida. |
| Tour del estadio o paquete de museo y tour | Depende | No hay autorización específica confirmada para tours ni paquetes combinados. |
Las distinciones proceden de los apartados 8.1, 8.3 y 8.4 de la regulación oficial de los gastos subvencionables del Bono Cultural. El texto consolidado es informativo; para efectos jurídicos debe consultarse la publicación oficial.
Un concierto en un campo de fútbol se clasifica por la actividad, no por las gradas. La modalidad 1 incluye música en directo mediante entidades adheridas. Su categoría correspondiente tiene un máximo de 200 euros por persona beneficiaria, no 200 euros nuevos para cada concierto. La modalidad 2 no incluye esas entradas y ambas modalidades son incompatibles: se elige una al presentar la solicitud, como establece el artículo 8.2.
Si estás comparando espectáculos, consulta también si puedes comprar entradas de conciertos y festivales con el Bono Cultural.
En el caso del museo de un equipo, la norma sí contempla entradas a museos en general. Pero eso no certifica que cualquier museo de club esté adherido ni que un paquete que incluya vestuarios, césped o recorrido guiado sea subvencionable. Los tours de estadio y los paquetes «museo más tour» no aparecen en la norma y los espectáculos deportivos están excluidos: pregunta a la entidad adherida antes de pagar. Antes de pagar, comprueba el producto exacto y solicita confirmación de su admisibilidad; la clasificación comercial por sí sola no acredita que sea subvencionable.
¿Qué hacer si ya has pagado una entrada de fútbol con el Bono?
Si ya has pagado una entrada de fútbol con el Bono, conserva el justificante y consulta al vendedor: que la operación se haya tramitado no convierte el gasto en admisible. El artículo 7.8.d sobre la comprobación y el rechazo de gastos regula el supuesto en que una entidad tramita indebidamente un gasto por omisión o ejecución defectuosa de su obligación de verificación. En ese caso, el Ministerio de Cultura rechaza el gasto y lo notifica a la entidad para que, en su caso, reembolse el importe en la tarjeta prepago y requiera la devolución del producto.
Qué revisar si has comprado una entrada no admitida
- Conserva el justificante
Guarda la entrada, el recibo y los datos de la operación para identificar exactamente qué se cobró.
- Contacta con el vendedor
Explica que el pago corresponde a un espectáculo deportivo y pide que compruebe cómo se ha tramitado.
- Comprueba la devolución
Si procede un reembolso conforme al mecanismo regulado, verifica el movimiento en la tarjeta prepago y conserva la respuesta de la entidad.
- Consulta el caso particular
Si el partido ya se celebró o utilizaste la entrada, pide instrucciones específicas; el artículo citado no describe cómo se resuelve ese supuesto.
Ese artículo no fija por sí mismo una multa automática concreta. Tampoco permite afirmar que nunca puedan existir otras consecuencias. Sobre una entrada ya utilizada o un partido ya presenciado la norma no regula la devolución; evita dar por hecho que la devolución será igual que la de un producto físico.
¿Y si pago la diferencia con mi tarjeta normal?
Tampoco puedes utilizar el Bono para una parte de la entrada de fútbol. El artículo 8.4 sobre el pago de diferencias permite completar con otro medio de pago el precio de actividades o gastos subvencionables cuando superan la cuantía o los límites correspondientes, de la forma admitida por la entidad. Un espectáculo deportivo excluido no pasa a estar permitido por dividir el importe.
La distinción sí importa al comprar algo que esté incluido, como una entrada de música en directo en la modalidad adecuada. Para ese caso tienes una explicación específica en cuándo puedes pagar la diferencia del Bono Cultural con otra tarjeta.
¿Se puede devolver una compra hecha con el Bono Cultural y recuperar el dinero?
¿Se puede pagar Spotify o Netflix con el Bono Cultural?
Preguntas frecuentes
¿Puedo comprar una entrada de fútbol si la web acepta el Bono Cultural?
No. La entidad debe comprobar que el gasto concreto sea subvencionable. La tramitación técnica de un pago no elimina la exclusión de los espectáculos deportivos.
¿Puedo ir a un concierto en un estadio con el Bono Cultural?
Sí, si elegiste la modalidad 1, la entrada corresponde a música en directo y la compras mediante una entidad adherida. El máximo de 200 euros corresponde al conjunto de la categoría, no a cada concierto.
¿Puedo pagar la visita al museo de mi equipo?
Las entradas a museos están incluidas en la modalidad 1, pero debes comprobar que el producto concreto encaja en esa categoría y que la entidad está adherida. No se ha confirmado una autorización general para tours o paquetes combinados.
¿Puedo usar el Bono Cultural para el abono de temporada de mi equipo?
No. Aunque el artículo 8.3 no menciona literalmente los abonos de fútbol, excluye los espectáculos deportivos en ambas modalidades; un abono para asistir a partidos queda comprendido en esa categoría.
La pregunta que debes hacer antes de comprar
Antes de elegir una visita al estadio de tu equipo, pide al vendedor que identifique qué producto figura exactamente en el cobro: entrada al museo, recorrido guiado o paquete combinado. Esa descripción concreta es la que necesitas para consultar si la compra encaja en las categorías admitidas; el nombre del recinto no resuelve la duda. Para contrastarlas, vuelve a los gastos incluidos y excluidos del Bono Cultural Joven.